
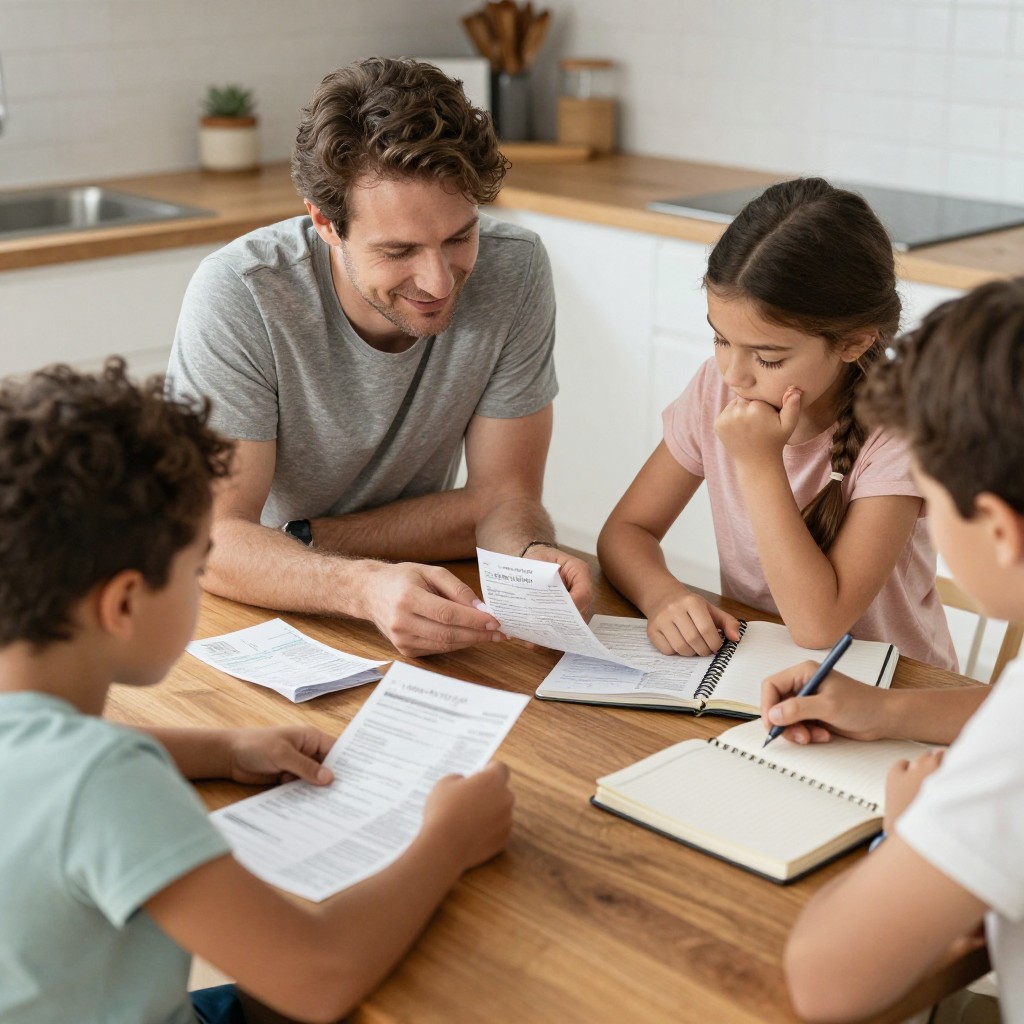
Чтобы справляться с повседневными расходами, сначала сопоставьте реальные доходы семьи с обязательными платежами, затем выделите деньги на питание, транспорт и другие приоритеты. Записывайте фактические траты, корректируйте план по мере изменения цен и не сокращайте расходы на здоровье и безопасность. Такой порядок помогает понять, где экономия возможна без универсальных нормативов.
Опорные решения для семейного бюджета
- Считайте только доходы, которыми семья действительно располагает, а не ожидаемые поступления.
- Отделяйте обязательные платежи от переменных и необязательных трат.
- Проверяйте чеки и выписки: цены на продукты в России меняются, а личные расходы зависят от региона и привычек.
- Планируйте лимиты на месяц с учётом дат зарплаты и платежей.
- Сокращайте сначала повторяющиеся необязательные расходы, а не базовые потребности.
- Откладывайте посильную сумму в резерв, если после обязательных расходов остаются деньги.
Сверьте доходы семьи с обязательными расходами
Этот шаг подходит семьям с регулярными и нерегулярными доходами, особенно если денег не хватает до следующей зарплаты или расходы стали менее предсказуемыми. Не нужно составлять сложную таблицу, если вы временно ведёте раздельные бюджеты и не хотите объединять деньги: достаточно отдельно оценить личные обязательства и согласовать общие платежи.
Запишите зарплату после удержаний, пособия, подработки и другие поступления, которые уже получены или надёжно ожидаются. Отдельно перечислите аренду или ипотеку, коммунальные услуги, связь, кредиты, лекарства, проезд и регулярные расходы на детей. Средняя зарплата в России не показывает, сколько денег доступно конкретной семье: ориентируйтесь на собственные поступления и стоимость жизни в своём населённом пункте.
Найдите статьи бюджета, где рост цен заметнее всего
Для проверки понадобятся банковские выписки, чеки, квитанции и простой способ вести записи: таблица, заметка или приложение. Достаточно сравнить расходы по категориям за несколько последних недель или месяцев, если такие данные сохранились. Не передавайте банковские пароли и коды доступа приложениям и людям, которым вы не доверяете.
Сравнивайте не только сумму покупок, но и объём или частоту. Если чек за продукты вырос, причина может быть в изменении цен, выборе более дорогих товаров или незапланированных покупках. Записи помогают отделить эти факторы и понять, как экономить семейный бюджет без догадок.
Распределите деньги по приоритетам до начала месяца
-
Определите доступный доход.
Сложите уже полученные деньги и надёжные поступления за планируемый период. Не включайте неподтверждённые премии и займы как обычный доход. -
Зарезервируйте обязательные платежи.
Запишите сумму и срок каждого платежа, чтобы не потратить эти деньги раньше времени. Если доход поступает частями, распределите платежи по датам поступлений. -
Оцените базовые повседневные нужды.
Учтите продукты, транспорт, лекарства, связь и необходимые расходы на детей. Для переменных категорий используйте собственные прошлые траты, а не чужие нормы. -
Назначьте лимиты остальным расходам.
Отведите отдельные суммы на покупки для дома, досуг и другие выбранные цели. Если план не сходится, уменьшайте или переносите необязательные траты, а не игнорируйте обязательства. -
Проверьте план в середине периода.
Сопоставьте запланированные суммы с фактическими. При изменении дохода или непредвиденном счёте пересмотрите оставшиеся лимиты и обсудите корректировки с членами семьи.
Быстрый режим
- Запишите доступный доход до следующего поступления.
- Отложите деньги на обязательные платежи и базовые нужды.
- Установите лимиты на остальные категории.
- Проверяйте расходы раз в неделю и меняйте план при необходимости.
Составьте план сокращения повседневных трат
Проверьте план по этому списку и оставьте только те меры, которые реально выполнять:
- Все регулярные поступления и обязательные платежи записаны.
- Расходы на продукты и транспорт рассчитаны по фактическим тратам.
- Для покупок вне плана установлен понятный порядок: например, отложить решение до проверки бюджета.
- Подписки и услуги, которыми семья не пользуется, пересмотрены.
- Перед походом в магазин составлен список и проверены домашние запасы.
- Суммы на лекарства, необходимый уход и безопасность не сокращены ради экономии.
- План предусматривает проверку фактических расходов и возможность корректировки.
Сравните способы экономии на продуктах, жилье и транспорте
Выбирайте меры по соотношению ожидаемой экономии, удобства и риска. До смены тарифа, поставщика или способа передвижения проверьте условия, возможные комиссии и последствия для семьи.
| Категория | Что можно проверить | Как оценить результат | На что обратить внимание |
|---|---|---|---|
| Продукты | Планирование меню, список покупок, сравнение цены за единицу товара, использование запасов | Сравнить расходы на сопоставимый набор продуктов за выбранный период | Не покупать лишнее из-за скидки и учитывать срок годности |
| Жильё и коммунальные услуги | Тарифы, начисления в квитанции, условия договора аренды или обслуживания | Проверить счета и изменение платежей после выбранной меры | Не пропускать платежи и не соглашаться на сомнительные услуги |
| Транспорт | Проездные, маршруты, объединение поездок, доступные семейные льготы | Сопоставить стоимость поездок и затраченное время | Учитывать безопасность, расписание и доступность транспорта |
| Связь и подписки | Тарифы, дополнительные опции, неиспользуемые подписки | Сравнить ежемесячную плату до и после изменения | Проверить срок действия скидки и условия отключения |
Частые ошибки при попытке сэкономить:
- Сравнивать отдельные цены, не учитывая объём, качество и срок годности.
- Покупать товары впрок, хотя семья не успеет их использовать.
- Считать скидку экономией, если покупка не была запланирована.
- Отказываться от необходимого лечения или профилактики.
- Выбирать более дешёвый транспортный вариант, который неудобен или небезопасен.
- Менять тариф, не проверив плату за подключение, срок договора и условия отмены.
Создайте резерв на непредвиденные расходы
Резерв помогает оплатить срочные нужды без немедленного займа. Начинайте с посильной суммы и не откладывайте деньги в ущерб еде, жилью, лекарствам и обязательным платежам. Выберите способ, который соответствует сроку доступа к деньгам и условиям финансового продукта.
- Отдельный счёт или накопительный продукт. Подходит, если важно отделить запас от повседневных денег; заранее проверьте условия снятия и возможные ограничения.
- Небольшое регулярное перечисление. Уместно при стабильном доходе; сумму можно корректировать после пересмотра бюджета.
- Временный резерв на карте или наличными. Может подойти, если доступ к деньгам нужен быстро; храните его безопасно и не смешивайте с повседневными расходами.
Практические ситуации: как действовать при нехватке денег
Что делать, если обязательные платежи превышают доход?
Сначала проверьте суммы и сроки, затем свяжитесь с получателями платежей и уточните законные варианты переноса или изменения условий. Не закрывайте нехватку новым займом, пока не оценили полную стоимость и возможность погашения.
Как распределить деньги, если зарплата поступает частями?
Разнесите обязательные платежи по датам поступлений и заранее сохраните сумму для ближайших счетов. Переменные расходы планируйте на промежуток до следующего дохода.
Как учитывать нерегулярный заработок?
Для обязательных расходов опирайтесь на минимальный надёжно ожидаемый доход, а дополнительные поступления распределяйте после получения. Так бюджет не будет зависеть от неподтверждённых ожиданий.
Как понять, что продукты стали обходиться дороже?
Сравнивайте чеки за сопоставимые покупки и учитывайте количество товара. Отдельно отмечайте изменение цен, замену продуктов и незапланированные покупки.
Стоит ли брать кредит, чтобы покрыть обычные расходы?
Сначала пересчитайте бюджет и обратитесь к кредитору или поставщику услуги, если ожидается просрочка. Кредит увеличивает будущие обязательства, поэтому проверяйте полную стоимость и не берите его без понятного плана возврата.
Как договориться о бюджете, если у членов семьи разные привычки?
Согласуйте общие обязательные расходы и цели, а личные траты обсуждайте заранее. Регулярно сверяйте план без обвинений: задача - понять, где бюджет расходится с реальностью.